


Curve Pay — Wallet & Cashback
4,3373.00 Avaliações
Especificações do aplicativo
- Versão
- 5.53.0
- Atualizado em
- Licença
- Free
- Downloads
- 1.000.000+
- Desenvolvedor
- Curve OS
- Categorias
- Finanças
- Plataforma
- Android
Capturas de tela
 Análise por AppCompare
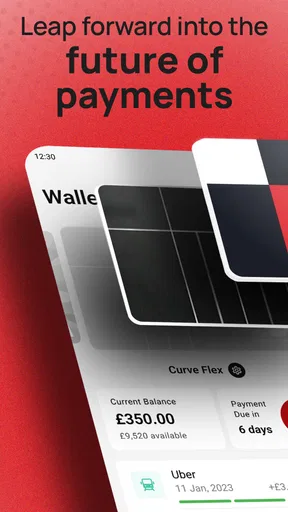
Eu comecei a olhar para o Curve Pay como uma solução para um problema muito comum: ter vários cartões e acabar escolhendo o cartão errado no momento de pagar. A proposta é concentrar a experiência de pagamento no celular, com pagamento por aproximação, integração com o Google Wallet e possibilidade de receber cashback. Na prática, ele faz mais sentido para quem quer reduzir a quantidade de cartões físicos usados no dia a dia, mas ainda precisa organizar bem quem usa cada conta e cada dispositivo.
O aplicativo pertence à categoria de finanças e é desenvolvido pela Curve OS. Ele é gratuito, tem classificação PEGI 3 e exige Android 9 ou superior. A versão atual é a 5.53.0, e a adoção é significativa: já passou de um milhão de instalações e mantém média de 4,3 estrelas com cerca de sessenta e quatro mil avaliações. Esses números não substituem a experiência individual, mas ajudam a mostrar que não se trata de uma carteira experimental ou de uma ferramenta pouco conhecida.
Como o Curve Pay funciona em uma rotina compartilhada
O cenário em que eu vejo mais valor é o de uma casa onde cada pessoa tem seus próprios cartões, mas existe alguma coordenação de despesas. Imagine um casal fazendo compras no supermercado: uma pessoa sai com o telefone e paga por aproximação, enquanto a outra prefere continuar usando o cartão físico. O Curve Pay pode simplificar o lado de quem paga pelo celular, desde que a conta, o cartão escolhido e a autenticação estejam claramente ligados ao usuário correto.
Eu não trataria o aplicativo como uma conta familiar única. Essa distinção é importante. Uma carteira digital instalada em um telefone não transforma automaticamente cartões individuais em recursos compartilhados, nem deve ser usada como se todos os moradores tivessem a mesma identidade financeira. Para despesas da casa, a melhor prática é combinar previamente qual cartão será usado e quem ficará responsável por conferir a transação depois.
Em um dispositivo compartilhado, eu teria ainda mais cuidado. Se duas pessoas usam o mesmo aparelho, o risco não está apenas em tocar no terminal errado, mas também em selecionar o cartão errado, deixar uma sessão aberta ou misturar gastos pessoais com gastos domésticos. O Curve Pay pode tornar o pagamento mais rápido, mas a organização continua dependendo das pessoas. A conveniência não elimina a necessidade de conferir o destinatário da cobrança e o método escolhido.
O pagamento sem contato é o ponto mais direto da experiência. Em vez de tirar um cartão da carteira, eu posso aproximar o telefone do terminal compatível e concluir a compra. Isso é especialmente útil em deslocamentos, cafés, mercados e situações em que abrir uma carteira física é incômodo. Ainda assim, eu manteria uma alternativa de pagamento comigo, porque a aceitação de uma solução móvel depende do terminal, da configuração do telefone e do funcionamento normal do serviço naquele momento.
O cashback também muda a forma como eu avaliaria cada compra. Ele pode ser um incentivo interessante, mas não deveria ser o motivo para gastar mais ou escolher uma loja menos conveniente. Eu usaria a recompensa como um benefício secundário: primeiro verificaria se o cartão e a compra fazem sentido, depois consideraria o retorno. Essa ordem evita que uma pequena vantagem financeira seja anulada por uma compra desnecessária ou por uma escolha ruim de cartão.
Vale a pena ler antes de escolher
Football League 2026 transforma partidas rápidas num ritual de bolso
Block Blast! transforma as pausas no telemóvel em partidas rápidas, com anúncios pelo caminho
Guitarra - Músicas de Violão: ritmo fácil, navegação fora de compasso
Piano Crianças Música Canções mostra o que falta aos jogos musicais
Dragon Mania: A Lenda entre dragões, notificações e sessões curtas
Google Notícias organiza a leitura, mas deixa a conversa de fora
O que eu faria antes de colocar o aplicativo em uso
Na configuração inicial, eu começaria pelo básico: instalar o Curve Pay em um aparelho compatível, entrar na conta correta e verificar com atenção a integração com o Google Wallet. A parte mais importante não é apenas conseguir pagar, mas saber qual cartão está selecionado antes de aproximar o telefone. Em uma rotina corrida, um segundo de conferência pode evitar uma despesa lançada no cartão errado.
Eu também separaria mentalmente três elementos que podem parecer iguais, mas não são: a conta do Curve Pay, o aparelho usado para pagar e os cartões ou métodos financeiros associados. Se o telefone muda de dono dentro da casa, não presuma que a experiência continuará igual. Cada pessoa deve saber qual perfil está ativo, qual cartão aparece como opção e quem terá acesso ao histórico da própria movimentação.
Para uma família, eu recomendaria uma regra simples: uma pessoa configura e revisa a carteira, mas cada adulto confirma pessoalmente seus próprios dados e escolhas de pagamento. Isso reduz a chance de alguém aceitar uma configuração sem entender o que está fazendo. Também evita que o usuário mais experiente da casa se torne o único responsável por uma ferramenta que será usada por outras pessoas.
Outro cuidado é não confundir a integração com o Google Wallet com uma conta bancária conjunta. O Wallet ajuda a organizar a experiência de pagamento no aparelho, mas a responsabilidade pela transação continua relacionada ao cartão ou método selecionado. Se a compra é doméstica, eu registraria isso da mesma forma que faria com um cartão tradicional, sobretudo quando várias pessoas precisam dividir despesas no fim do mês.
O aplicativo é gratuito, o que facilita testar a proposta sem transformar a instalação em uma decisão financeira imediata. Mesmo assim, “gratuito” não significa que todas as condições de cada cartão, transação ou recompensa devam ser ignoradas. Eu leria os detalhes apresentados no próprio fluxo do serviço e acompanharia os primeiros pagamentos com atenção. O melhor momento para descobrir como a experiência funciona é durante uma compra pequena, não em uma despesa importante.
Coordenação entre cartões, pessoas e despesas
O maior ganho do Curve Pay, na minha opinião, aparece quando ele reduz a confusão entre cartões. Quem costuma carregar opções diferentes para alimentação, viagens ou gastos pessoais pode achar mais prático pagar pelo telefone e decidir o método antes da compra. Isso é mais organizado do que levar uma carteira cheia, mas exige disciplina para não transformar a tela de seleção em uma nova fonte de erro.
Eu adotaria um pequeno ritual: antes de pagar, conferir o nome ou a identificação do cartão; depois da compra, verificar a notificação ou o registro correspondente. Em um uso individual, esse hábito leva pouco tempo. Em uma casa com despesas misturadas, ele também facilita a conciliação. Se alguém pergunta “qual cartão pagou o mercado?”, a resposta não depende apenas da memória de quem estava com o telefone.
Uma situação realista seria dividir a semana entre dois adultos. Um deles faz as compras de casa e usa o Curve Pay, enquanto o outro paga contas pessoais com o cartão físico. Ao final, os dois conseguem separar mentalmente os gastos, desde que não compartilhem a mesma sessão sem necessidade e mantenham um acordo sobre quais compras pertencem ao orçamento doméstico. A ferramenta ajuda no pagamento; o acordo resolve a parte financeira.
Eu não usaria o aplicativo como substituto de um controle de orçamento. Ele pode facilitar o ato de pagar e tornar a escolha do cartão mais conveniente, mas não substitui uma planilha, um aplicativo de despesas ou uma conversa sobre limites. Essa é uma diferença importante em relação a algumas soluções de finanças que tentam centralizar também o acompanhamento do orçamento. O Curve Pay está mais próximo de uma camada prática para pagamentos do que de um planejador financeiro completo.
Para quem viaja, a concentração de cartões no telefone pode ser confortável, mas eu teria uma estratégia de reserva. Levar pelo menos um cartão físico e saber como acessar a conta sem depender exclusivamente de um aparelho evita ficar sem alternativa em caso de bateria baixa, falha de conexão ou incompatibilidade do terminal. A praticidade do pagamento móvel é real, mas não deve ser confundida com independência total de outros meios.
O cashback merece uma observação semelhante. Eu conferiria se a recompensa aparece como esperado e se entendo a forma como ela é apresentada no aplicativo. Não faria compras extras para “aproveitar” o retorno. A vantagem é mais interessante quando acompanha gastos que eu já faria, como uma compra recorrente ou uma despesa planejada. Para uma família, essa regra é ainda mais importante, porque pequenos incentivos podem estimular decisões impulsivas quando várias pessoas usam o mesmo orçamento.
Limites de idade, confiança e responsabilidade
A classificação PEGI 3 indica que o aplicativo é apresentado como adequado para um público amplo em termos de conteúdo. Isso não significa que uma criança pequena deva administrar pagamentos ou ter acesso livre a cartões. A idade de conteúdo e a maturidade financeira são coisas diferentes. Eu manteria a configuração e o uso financeiro nas mãos de adultos responsáveis, mesmo quando o aparelho também é usado por outras pessoas da casa.
Para adolescentes, a decisão dependeria menos da idade indicada na loja e mais da autonomia financeira que a família deseja oferecer. Eu só permitiria o uso depois de explicar que aproximar o telefone do terminal é uma ação financeira real, não apenas uma função conveniente do celular. Também combinaria limites claros sobre quais compras podem ser feitas e quem confere os lançamentos depois.
Em aparelhos compartilhados, confiança precisa vir acompanhada de separação prática. Eu evitaria deixar o telefone desbloqueado em uma mesa ou emprestá-lo sem dizer que uma carteira de pagamento está configurada. Se outra pessoa precisa usar o aparelho para uma tarefa comum, o ideal é que ela não tenha de navegar por opções financeiras sem orientação. O Curve Pay não deve ser tratado como um recurso neutro quando há cartões ativos no dispositivo.
Para adultos que dividem a casa, a conversa pode ser mais simples, mas ainda vale estabelecer limites: quem pode usar determinado cartão, quem recebe as notificações e como as compras serão identificadas. Essa combinação é mais segura do que compartilhar credenciais ou presumir que todos entenderão a mesma configuração. Eu prefiro que cada usuário tenha clareza sobre sua própria conta e sobre o que está autorizado a fazer.
A confiança também envolve revisar o telefone quando ele troca de mãos. Se alguém deixa de usar o aparelho, eu conferiria quais cartões continuam disponíveis e se a integração com a carteira digital ainda corresponde ao usuário atual. Não faria essa mudança às pressas no caixa. Uma revisão em casa, com tempo para testar uma compra pequena, é muito menos estressante.
Onde ele supera alternativas e onde fica atrás
Comparado com carregar vários cartões físicos, o Curve Pay é mais cômodo para quem já paga pelo telefone e gosta de alternar métodos sem abrir a carteira. A integração com o Google Wallet reforça essa sensação de continuidade, porque o usuário não precisa pensar no celular e no cartão como experiências totalmente separadas. Para pagamentos rápidos, eu considero essa uma vantagem concreta.
Em comparação com usar apenas o aplicativo do banco, a proposta é mais flexível para quem quer reunir diferentes cartões numa experiência de pagamento. Por outro lado, o aplicativo do banco pode ser mais familiar para consultar uma conta específica, acompanhar alertas ou resolver problemas diretamente com a instituição financeira. Eu não abandonaria os aplicativos bancários: usaria o Curve Pay para a conveniência e manteria os canais originais para conferência e suporte.
Uma carteira digital tradicional pode ser melhor para quem quer simplicidade absoluta e não pretende administrar várias opções. Se eu tivesse apenas um cartão principal e raramente precisasse alternar entre métodos, a camada extra do Curve Pay talvez não compensasse o aprendizado inicial. Nesse caso, pagar diretamente pela carteira do telefone pode ser mais direto.
Também vejo uma desvantagem para quem não gosta de revisar configurações. Quanto mais cartões, perfis e pessoas participam da rotina, maior a necessidade de atenção. O app reduz o volume de plástico, mas pode aumentar a importância de escolher corretamente o cartão virtual ou associado. Para usuários distraídos, a conveniência pode esconder o erro até a fatura aparecer.
O fato de ser gratuito ajuda na experimentação, mas não transforma a ferramenta na melhor escolha para todos. Eu recomendaria testar primeiro com uma compra cotidiana de baixo risco, observar como o cartão selecionado aparece e só depois decidir se vale torná-lo parte central da rotina. Esse método também permite que os moradores da casa saibam exatamente como a solução se encaixa no orçamento compartilhado.
Minha conclusão para uso individual e doméstico
Depois de avaliar a proposta como uma ferramenta de pagamentos, eu vejo o Curve Pay como uma boa escolha para quem quer pagar por aproximação, usar o Google Wallet e organizar mais de um cartão sem depender tanto da carteira física. O cashback acrescenta interesse, mas eu o trataria como complemento, não como a razão principal para instalar o app.
Para uma pessoa sozinha, a curva de adaptação tende a ser mais fácil: há apenas um usuário para decidir o cartão, conferir as compras e cuidar do aparelho. Em uma casa, o benefício continua existindo, mas depende de limites claros. Eu não compartilharia uma conta financeira de modo informal nem deixaria crianças ou visitantes usarem um telefone com pagamentos ativos sem supervisão.
O aplicativo é mais indicado para adultos que gostam de centralizar pagamentos e aceitam conferir as escolhas antes de cada compra. Eu o evitaria como solução principal para quem procura orçamento familiar completo, controle de mesada ou uma carteira totalmente independente de outros aplicativos financeiros. Nesses casos, uma ferramenta bancária ou de planejamento pode atender melhor, enquanto o Curve Pay ficaria apenas como opção de pagamento.
Minha recomendação final é positiva, com uma condição: use-o como uma camada de conveniência, não como substituto da organização financeira. Configure a integração com calma, mantenha cada usuário dentro dos próprios limites, confirme o cartão antes de pagar e conserve uma alternativa física para situações inesperadas. Com esse cuidado, o Curve Pay consegue tornar o pagamento cotidiano mais simples sem apagar a responsabilidade de acompanhar para onde o dinheiro está indo.
Prós
- Permite gerir cartões e pagamentos numa única carteira digital.
- Oferece cashback em compras elegíveis através de parceiros selecionados.
- Interface simples
- com acesso rápido ao saldo e às transações.
- Pode ajudar a acompanhar despesas sem depender de várias aplicações bancárias.
- Inclui benefícios e promoções que podem reduzir custos em compras específicas.
Contras
- O cashback depende de campanhas
- parceiros e condições que podem mudar.
- Nem todos os cartões ou países são compatíveis com o serviço.
- Algumas funcionalidades podem exigir planos pagos ou taxas adicionais.
- A resolução de problemas pode depender do suporte dentro da aplicação.
- Reunir vários cartões numa só app aumenta a importância da segurança da conta.
Perguntas frequentes sobre Curve Pay — Wallet & Cashback
O que é o Curve Pay — Wallet & Cashback e como ele funciona?
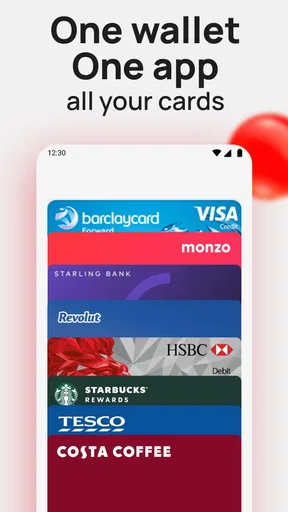
O Curve Pay é uma carteira digital que reúne cartões de débito e crédito de diferentes bancos em um único aplicativo e cartão Curve. Depois de adicionar os cartões compatíveis, você pode escolher qual será usado em cada compra, normalmente pelo próprio app. A proposta é simplificar os pagamentos, centralizar despesas e oferecer recursos adicionais, como cashback e gestão de transações.
É seguro adicionar meus cartões bancários ao Curve Pay?
O Curve Pay utiliza medidas de segurança destinadas a proteger os dados e as transações dos utilizadores, mas é importante compreender que nenhum serviço financeiro é completamente isento de riscos. O aplicativo pode solicitar verificações de identidade, autenticação e confirmação de pagamentos. Antes de usar, verifique as condições de segurança, mantenha o app atualizado e nunca partilhe códigos, palavras-passe ou dados de acesso com terceiros.
Como funciona o cashback no Curve Pay?
O cashback do Curve Pay depende das campanhas, do tipo de conta, dos comerciantes participantes e das regras vigentes no momento da compra. Nem todas as transações geram recompensa, e podem existir limites, exclusões, períodos promocionais ou requisitos específicos. Recomendamos consultar os detalhes diretamente no aplicativo antes de comprar, especialmente para confirmar a percentagem de retorno, o prazo de crédito e as condições de utilização.
O Curve Pay cobra taxas ou possui planos pagos?
O Curve Pay pode disponibilizar diferentes planos, incluindo uma opção gratuita e modalidades pagas com benefícios adicionais. As taxas podem estar relacionadas com o plano escolhido, levantamentos, câmbio, utilização no estrangeiro ou determinadas operações. Como os preços e as condições podem variar conforme o país e sofrer alterações, é essencial consultar a tabela atualizada apresentada no aplicativo antes de aderir ou associar os seus cartões.
Posso usar o Curve Pay no estrangeiro e com qualquer cartão bancário?
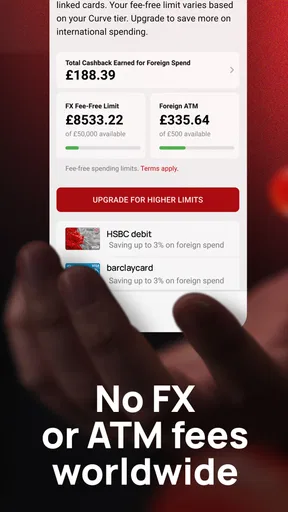
A utilização internacional pode ser uma das vantagens do Curve Pay, mas a disponibilidade depende do país, do tipo de cartão, da rede de pagamentos e das regras do banco emissor. Nem todos os cartões ou instituições são necessariamente compatíveis, e algumas operações podem estar sujeitas a conversões de moeda ou taxas. Antes de viajar, confirme a compatibilidade, os limites e as condições aplicáveis à sua conta.


